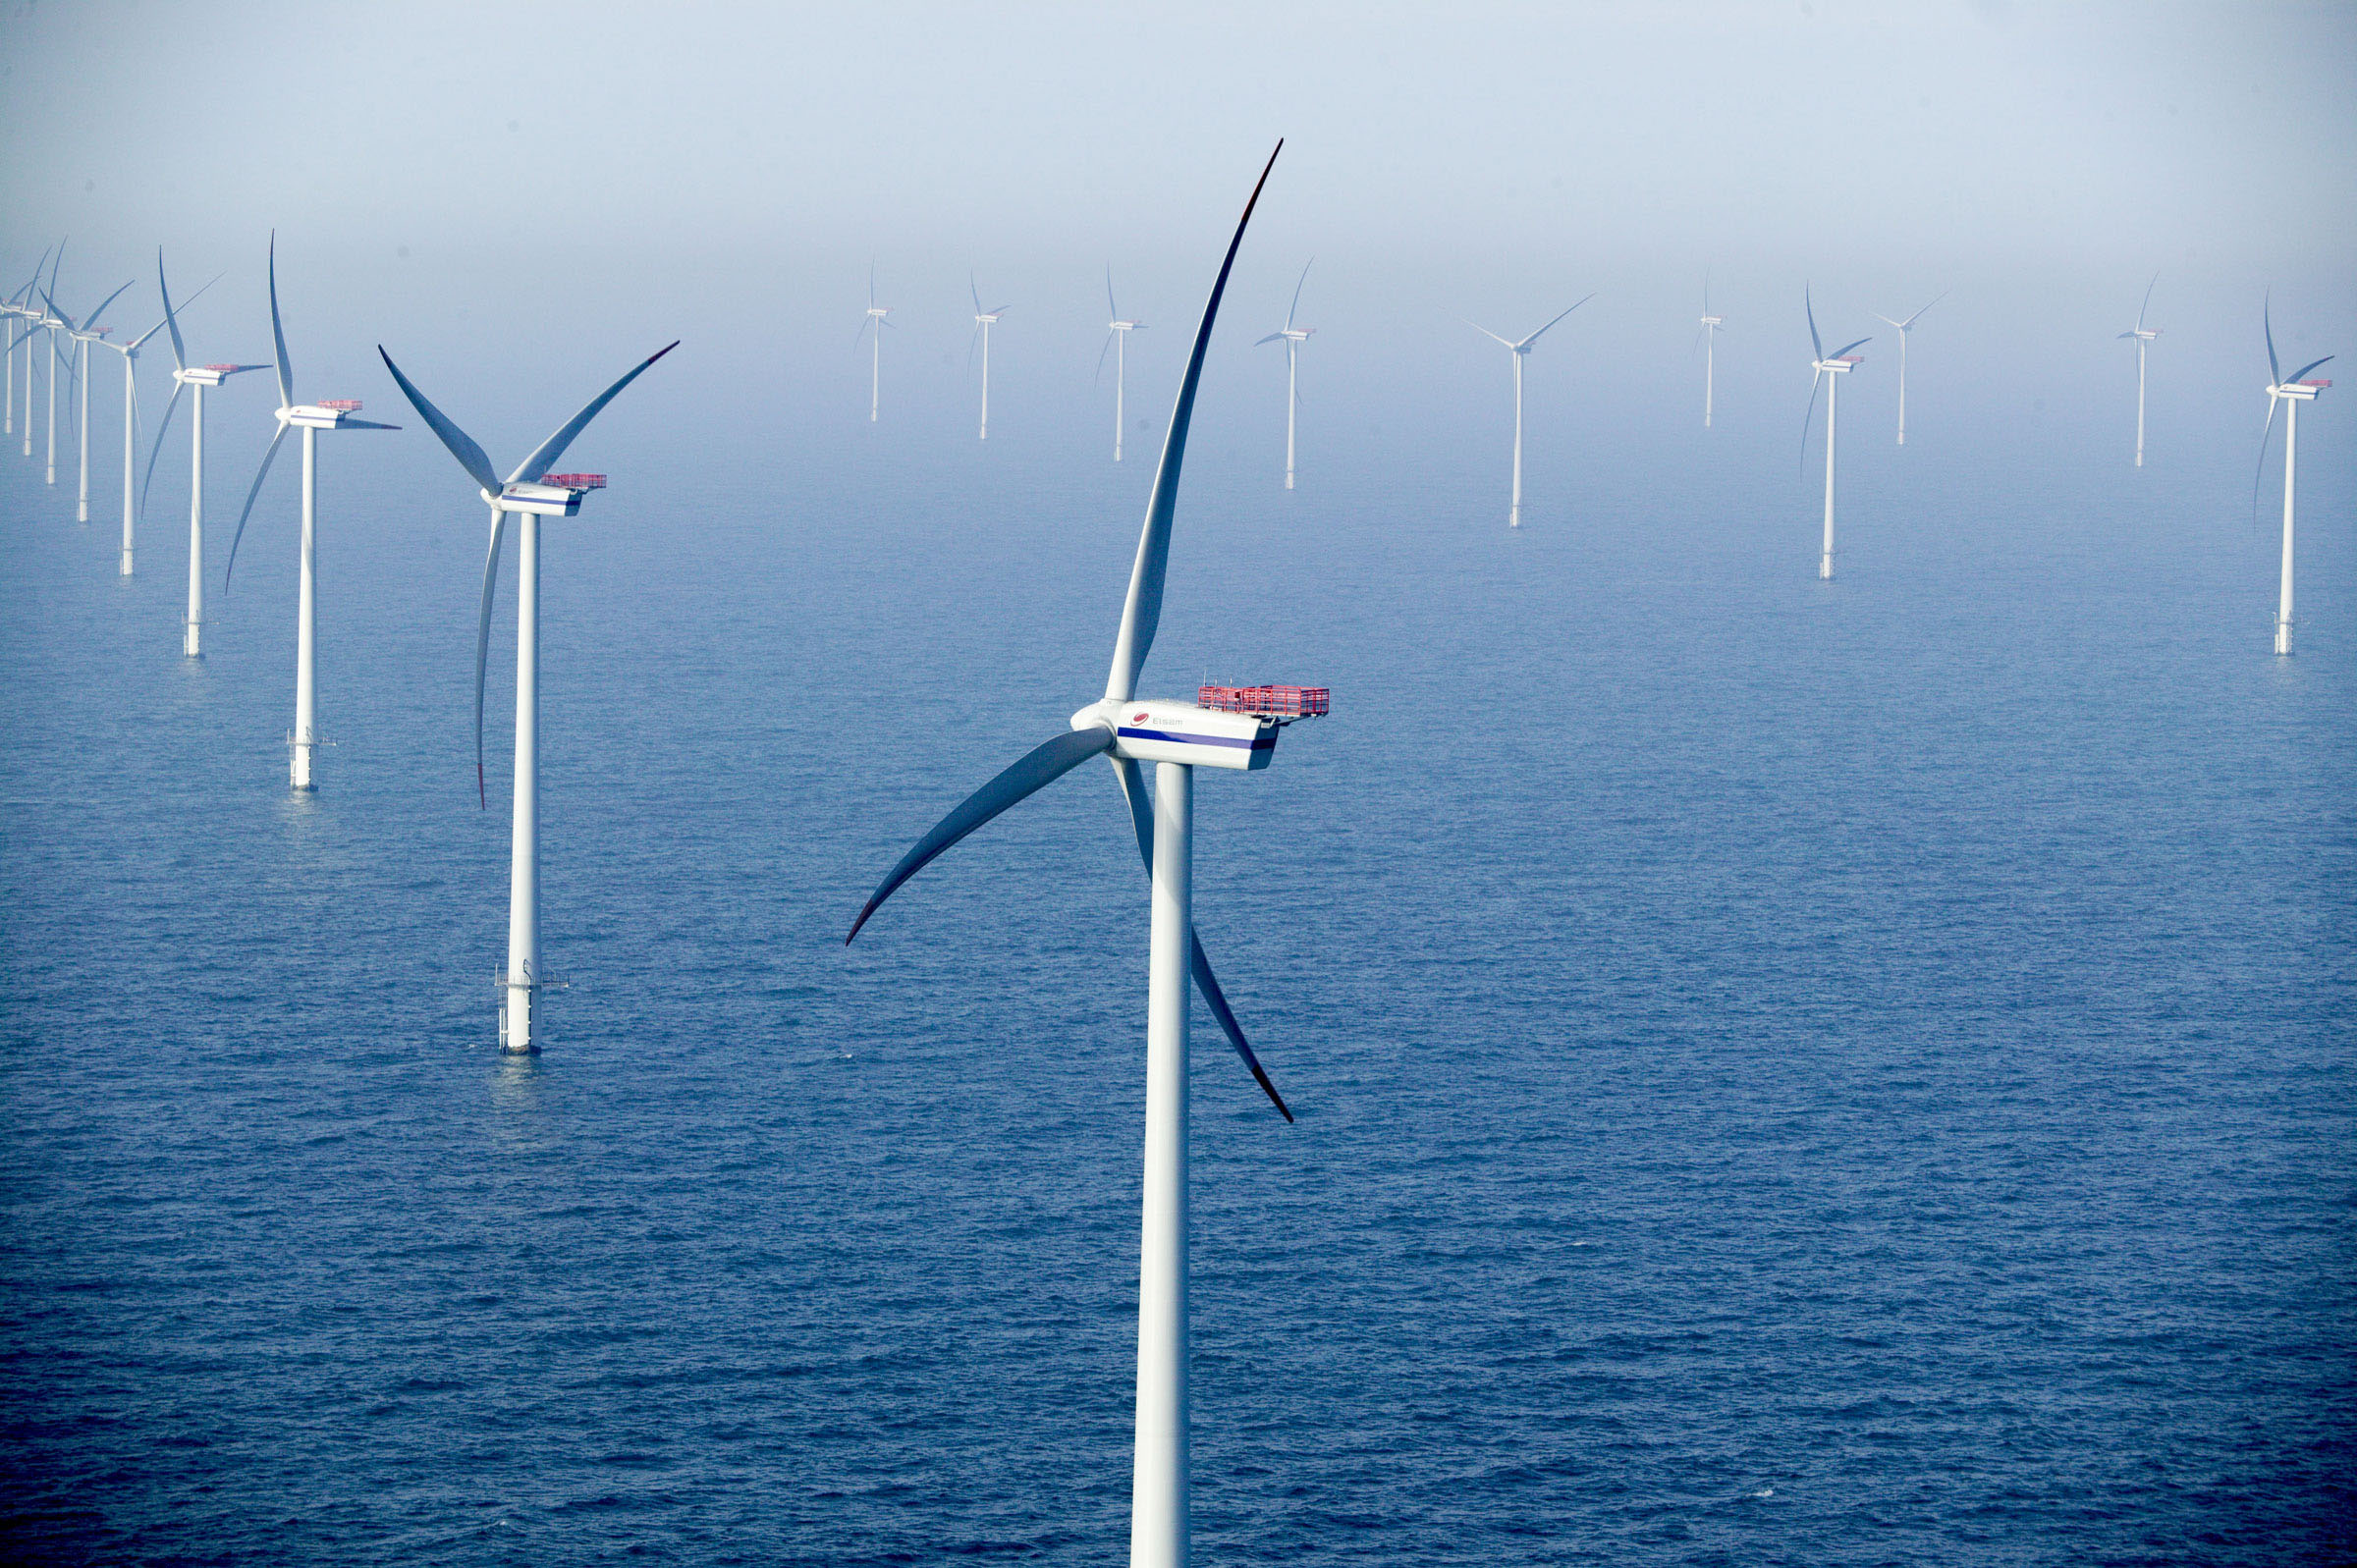
L'éolien en mer à l'échelle mondialeL'éolien en mer s'est développé d'abord en Europe du Nord, sur les fonds faibles et les vents réguliers de la mer du Nord et de la Baltique, avant de basculer vers l'Asie orientale. La Chine installe aujourd'hui la majorité des capacités nouvelles chaque année, suivie du Royaume-Uni et de l'Allemagne. Les conditions naturelles, la profondeur des fonds, le régime de vent et l'exposition aux typhons ou aux ouragans, expliquent une grande partie des écarts technologiques entre ces marchés. Mer du Nord et Baltique
La mer du Nord constitue le berceau de la filière et en reste le marché le plus mature. Ses fonds, inférieurs à cinquante mètres sur de vastes étendues très au large, autorisent le monopieu jusqu'à des distances de cent kilomètres de la côte. Le Danemark y a installé le premier parc en mer au monde en 1991, avec des machines de quelques centaines de kilowatts, sans commune mesure avec les modèles actuels. Le Royaume-Uni a ensuite pris la première place européenne, avec des parcs dépassant le gigawatt sur le Dogger Bank. La Baltique, moins salée, moins profonde et dépourvue de marée, offre des conditions de construction plus simples, mais un gisement de vent inférieur et des contraintes liées aux munitions immergées et aux câbles existants. Chine, Japon et CoréeLa Chine a construit en quelques années le premier parc installé mondial, en s'appuyant sur une chaîne industrielle intégrée et sur des sites proches des grandes zones de consommation du littoral oriental. Ses conditions diffèrent nettement de celles de l'Europe du Nord : fonds vaseux peu portants qui imposent des pieux très longs, trafic côtier dense, et surtout exposition aux typhons, qui a conduit à concevoir des machines capables de supporter des rafales extrêmes et à prévoir des procédures de mise en sécurité. Le Japon et la Corée du Sud disposent d'un plateau continental étroit qui les oriente vers le flottant. Le Japon, confronté aux typhons et aux séismes, a développé des flotteurs et des ancrages adaptés à de fortes sollicitations. États-Unis et Amérique du NordLes États-Unis sont entrés tardivement dans la filière, avec un premier petit parc mis en service au large de Rhode Island en 2016. La côte est, de la Nouvelle-Angleterre à la Virginie, offre des fonds faibles et des vents soutenus, et concentre les projets commerciaux. La côte ouest, bordée par des fonds profonds, relève du flottant. Deux particularités ralentissent les chantiers américains. La loi Jones impose que le transport de marchandises entre deux points du territoire soit assuré par des navires construits et immatriculés aux États-Unis, ce qui a nécessité la construction de navires installateurs nationaux. Le partage des compétences entre l'État fédéral, propriétaire du plateau continental au-delà de la limite des eaux des États, et les autorités locales complique par ailleurs l'instruction des projets. Taille des machines et effet d'échelleLa puissance unitaire des éoliennes en mer a été multipliée par vingt en trente ans, passant de quelques centaines de kilowatts à plus de quinze mégawatts pour les modèles les plus récents, avec des diamètres de rotor supérieurs à deux cent cinquante mètres. Cette croissance répond à une logique économique précise : le coût d'une fondation, d'une opération de pose et d'un raccordement dépend peu de la puissance de la machine qu'ils portent. Réduire le nombre de machines pour une puissance donnée réduit donc le coût du mégawatt installé et le nombre d'interventions de maintenance. Elle atteint toutefois des limites industrielles, les pales de plus de cent mètres posant des problèmes de transport, de moulage et de rigidité, et les navires installateurs devant être renouvelés à chaque génération. Coût de l'électricité produiteLe coût complet de l'électricité produite par un parc en mer a été divisé par deux ou trois selon les marchés depuis les premiers projets. Trois causes expliquent cette baisse. L'effet d'échelle des machines, d'abord, réduit le nombre de fondations et d'opérations par mégawatt. L'industrialisation des chantiers, ensuite, avec des navires spécialisés, des séries de fondations identiques et des équipes rodées. La baisse du coût du capital, enfin, qui pèse lourd dans une installation dont la quasi-totalité de la dépense est engagée avant le premier kilowattheure produit : la réduction du risque réglementaire et la garantie de revenus à long terme abaissent le taux d'actualisation et donc le prix proposé. Les tensions récentes sur les taux d'intérêt et sur le prix de l'acier ont inversé cette tendance sur plusieurs appels d'offres. |